マリ
こどもNISAって、どこの証券会社で開けばいいんだろう?
ユキさん
最初に見るのは、親の口座がある会社かどうかです。主なネット証券では、子どもの口座を申し込む前に、親も同じ会社に口座が必要です。
マリ
あとから変えられないって聞いたけど、本当かな?
ユキさん
あとから変えることはできません。別の会社に移るには口座を解約するしかなく、そのときはそれまでの利益に税金がかかります。
この記事でわかること
- あとから証券会社は変えられない
- 多くの会社で親の口座も同じ会社に要る
- 比べる観点は積立・ポイント・手続き
目次
こどもNISAは、子どもの名前で投資信託を積み立てて、増えた分に税金がかからないようにできる国の制度です。投資信託は、たくさんの人から集めたお金をまとめて、運用会社が株などに分けて投資する商品です。
こどもNISAの証券会社は、①親の口座がある会社か、②積立を続けやすいか(いくらから積み立てられるか、使いたい投資信託があるか、ポイント)、③12歳以降の払い出しの手続き、の順で比べると決めやすくなります。③は、まだどの会社も発表していません。キャンペーンの特典は、この3つを比べたあとに確かめれば十分です。
こどもNISAは、あとから証券会社を変えられる?
変えられません。大人のNISAは年単位で金融機関を変えられますが、こどもNISAの間は変えられません。
財務省の法律案要綱でも、こどもNISAの枠は決められた金融機関の口座にしか設けられない、という書き方になっています。
別の会社で始め直すには、口座を解約して、別の金融機関で開き直すしかありません。そのときは、それまでに受け取った利益や含み益(まだ売っていない値上がり分)に税金がかかります。
高校3年生の1月より前に口座を解約すると、実際には売っていなくても、税金の計算ではその日に全部売ったのと同じ扱いになります。そして、それまでの利益と分配金(投資信託から受け取るお金)に、所得税と住民税あわせて20%の税金がかかります。引き出しの時期の決まりは、こどもNISAとは?の記事にまとめました。
1人1口座。2つの会社には開設できない
こどもNISAの口座は子ども1人につき1つで、複数の金融機関には開設できません。税務署の審査で他社に開設済みとわかった場合、こどもNISA口座で行った取引はすべて一般口座(税金がかかる普通の口座)の扱いに変わります。「とりあえず2社に申し込む」のは避けた方が安全です。
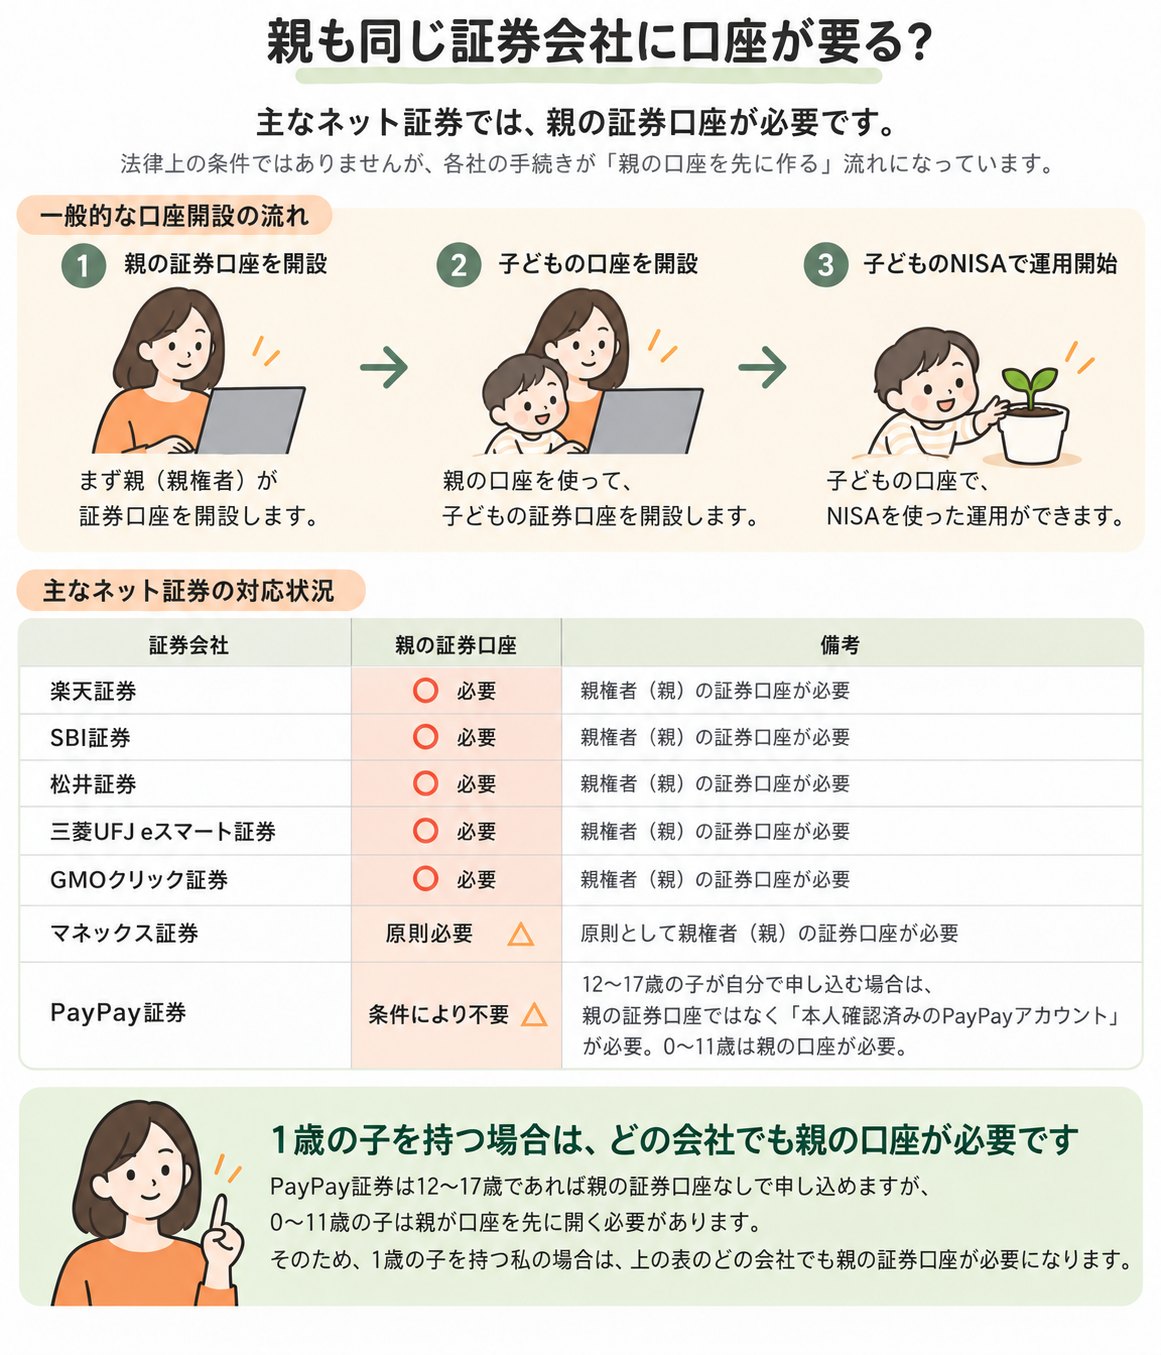
親も同じ証券会社に口座が要る?
主なネット証券では要ります。法律上の条件ではないものの、各社の手続きが「親の口座を先に作る」流れになっています。
家族で同じ会社にそろえると、何が楽?
子どもの口座にお金を入れるのも、積立を設定するのも、子どもが小さいうちは親の仕事です。
12歳以降(法律上は、その年の3月31日に12歳である年から)に教育費として払い出すときも、申し出るのは親権者です。12歳以降の払い出しは、子どもが同意したことを示す書類をつけて、親が金融機関に申し出る形になっています。0歳から始めると18年ほど、親が子どもの口座の手続きを続けることになります。
親が普段使っている会社なら、ログインや画面の使い方に迷わずに済みます。親の口座を新しく作る手間もいりません。親がすでにNISAなどで使っている証券会社があるなら、まずそこを候補にするのは自然な考え方です。
ただ、親が使っている証券会社が子どもの口座にも向いているとは限りません。「親のNISAがあるから」だけで決めると、積立の仕方や12歳以降の払い出しの手続きといった、あとで効いてくる違いを見落とすかもしれません。
楽天証券・SBI証券など7社の、こどもNISAの申込の流れ
7社とも、2026年10月1日から申込や予約の受付を始めます。下の表は、各社が2026年9月29日までに公表した内容を並べたものです。表の「こども口座」「未成年口座」は、子ども名義の証券口座のことで、こどもNISAはこの口座とセットで申し込みます。
| 証券会社 | 受付の始まり | 親の口座 | 公表されている手順・特徴 |
|---|---|---|---|
| SBI証券 | 10月1日から事前受付 | 必要(なければ先に開設) | 親の口座からこども口座を申し込み、そのときにNISAの新規開設を選ぶ |
| 楽天証券 | 10月1日から受付 | 親の総合口座が必要 | こども口座とこどもNISAを同時に申し込める。子のマイナンバーと、続柄が載った住民票の写し(世帯全員)が必要 |
| マネックス証券 | 10月1日から事前申込 | 原則として必要 | 親の口座→子の未成年口座→こどもNISAの順。12月頃に同時開設も予定 |
| 松井証券 | 10月1日(予定)から予約受付 | 未成年口座がなければ親の総合口座が先に必要 | 書類が郵送され、返送後に税務署審査。一部の手続きは12月以降の予定 |
| 三菱UFJ eスマート証券 | 10月1日から受付予定 | 必要 | 対象商品は投資信託、投資方法は積立 |
| GMOクリック証券 | 10月1日から受付 | 必要(なければ親から開設) | 先に子どもの未成年口座が必要。投資信託を売り買いするときの手数料は、全ての投資信託で無料。100円から積立 |
| PayPay証券 | 10月1日から申込開始予定 | 0〜11歳は親の口座を先に開く。12〜17歳の本人申込は親の本人確認済みPayPayアカウント | 100円(または100ポイント)から積立 |
どの会社でも、10〜12月に申し込んだ分は2027年1月以降に税務署の審査を経て口座ができます。PayPay証券は、10〜12月の申込分を2027年1月4日以降に順に審査すると案内しています。
申込に要る書類まで発表しているのは、今のところ楽天証券です。子どものマイナンバーと、続柄が載った住民票の写し(世帯全員の分)が必要で、子どもと別に住んでいる場合は戸籍謄本なども求められます。
子どもが12歳を過ぎてから始める家庭では、本人が申し込めるかどうかも会社で違います。PayPay証券では、12〜17歳は本人がスマートフォンで申し込めますが、子ども専用の携帯電話番号と、親の本人確認済みPayPayアカウントが必要で、申込のときに親の同意も求められます。12〜14歳の子が自分で取引するときは、そのたびに親の承認が必要です。
比べるときは、積立・ポイント・払い出しの手続きを見る
子どもの口座で買えるのは、国が決めた条件を満たす投資信託だけです(大人のNISAの「つみたて投資枠」と同じ範囲)。買い方は積立で、1つの会社の株(個別株)は買えません。そのため会社の差が出やすいのは、商品の数よりも、毎月の積立の続けやすさです。
積立の仕方
いくらから積み立てられるかは、会社ごとに違います。公表されている中では、GMOクリック証券とPayPay証券が100円から、と書いています。使いたい投資信託をその会社で積み立てられるかも、申し込む前に確かめてください。
ポイント
証券会社によっては、買い物などでたまったポイントで投資信託を買えたり、投資に応じてポイントがたまったりします。こどもNISAの発表でポイントに触れているのは、2026年9月時点でPayPay証券・マネックス証券・松井証券の3社です。PayPay証券は100ポイントから積み立てられます。マネックス証券は、dポイントの紹介プログラムの対象に追加する予定です。松井証券は、持っている投資信託の額に応じてポイントがたまる投信残高ポイントサービスを案内しています。
12歳以降の払い出しの手続き
ここは、まだ比べられない部分です。12歳以降に教育費や生活費として払い出す仕組みは法令で決まりましたが、同意書の様式や、領収書などをどこまで出すかといった各社の手続きは、まだ発表されていません。
キャンペーンで選んでいい?
キャンペーンは決め手にしない方がよいです。
口座開設のキャンペーンでもらえるのは、発表されている範囲では数千円分の特典や抽選のギフト、紹介に応じたポイントなどです。一方、こどもNISAの口座は、あとから別の会社へ変えることができません。特典を目当てに選んだ会社が、12歳以降の手続きや積立の仕方で合わなかったとき、ほかの会社へ移るには口座を解約して新しく作り直すしかなく、税金の問題がついてきます。
各社のキャンペーンの中身と予定は、こちらの記事にまとめています。
あわせて読みたいこどもNISAのキャンペーンは?楽天・SBI・マネックスの特典と予定
あわせて読みたいこどもNISAの必要書類と口座開設の手順は?7社の違いと開設時期
親の口座と、長く続く手続きで選ぶ
こどもNISAの証券会社は、あとから変えられないので、親の口座がある会社かどうかと、積立や払い出しの続けやすさで選ぶのがよさそうです。私もまだ、どこで開くかは決めていません。
よくある質問
Q子供NISAの口座はどこが良い?
あとから会社を変えられないので、①親の口座がある会社か、②積立を続けやすいか、③12歳以降の払い出しの手続き、の順で比べると決めやすくなります。キャンペーンの特典は、決め手にしない方が迷いにくくなります。SBI証券と楽天証券の違いはSBI証券と楽天証券の比較の記事にまとめました。
QこどもNISAはあとから証券会社を変えられる?
変えられません。別の会社で始め直すには口座を解約するしかなく、そのときはそれまでの利益や含み益(まだ売っていない値上がり分)に税金がかかります。
QこどもNISAは2つの証券会社で開ける?
開設できません。こどもNISAの口座は子ども1人につき1つです。税務署の審査で他社に開設済みとわかった場合、こどもNISA口座で行った取引はすべて一般口座(税金がかかる普通の口座)の扱いに変わります。
Q親も同じ証券会社に口座が必要?
主なネット証券では必要です。法律上の条件ではありませんが、楽天証券・SBI証券・松井証券・三菱UFJ eスマート証券・GMOクリック証券は親の口座が必要、マネックス証券は原則として必要としています。PayPay証券も、0〜11歳の子は親の口座を先に開く流れです。
参考にした資料
- 日本証券業協会「0歳からNISA口座が開設できるようになります!」
- 金融庁「NISAを知る」
- マネックス証券「こどもNISA」
- 財務省「所得税法等の一部を改正する法律案要綱」
- 財務省「令和8年度税制改正の大綱」
- 金融庁「令和8年度税制改正大綱における金融庁関係の主要項目」
- 金融庁「アクセスFSA」第270号
- GMOクリック証券「こどもNISA」
- GMOクリック証券 プレスリリース(2026年9月18日)
- 楽天証券 お知らせ(2026年9月11日)
- 楽天証券「こどもNISA」
- SBI証券 プレスリリース(2026年9月11日)
- マネックス証券 プレスリリース(2026年9月14日)
- 松井証券 お知らせ(2026年9月3日)
- 三菱UFJ eスマート証券 プレスリリース(2026年8月17日)
- 三菱UFJ eスマート証券「こどもNISA」
- PayPay証券「こどもNISA」